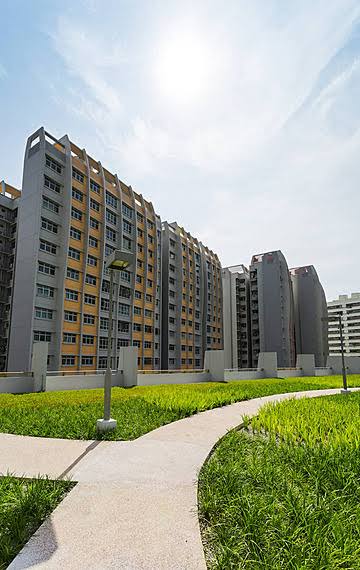
العقارات المصرية أمام اختبار جديد.. المطورون يعيدون صياغة نماذج الأعمال لمواجهة ارتفاع التكاليف وتراجع القدرة الشرائية

خبراء: الضيافة والتجزئة والمشروعات متعددة الاستخدامات تفتح مسارات جديدة للنمو.. والمرونة التمويلية أصبحت عنصرًا حاسمًا في السوق
رغم الضغوط التي فرضتها ارتفاعات تكاليف البناء وتراجع القدرة على تحمل تكاليف شراء الوحدات السكنية، أظهر السوق العقاري في القاهرة خلال النصف الأول من عام 2026 قدرًا من المرونة، مدفوعًا بأداء قطاعات الضيافة والتجزئة واستمرار الطلب على المشروعات ذات المواقع القوية والخدمات المتكاملة.
ويأتي ذلك بالتزامن مع اتجاه متزايد لدى المطورين إلى إعادة النظر في نماذج الأعمال التقليدية، سواء من خلال إطالة فترات السداد، أو تقليص مساحات الوحدات، أو البحث عن مصادر إيرادات متكررة، إلى جانب التوسع في قطاعات الضيافة والتجاري والإداري والمشروعات متعددة الاستخدامات.
ووفقًا لأحدث بيانات JLL، استقبلت مصر نحو 9 ملايين سائح خلال النصف الأول من 2026، بزيادة 4% على أساس سنوي، بينما شهد سوق التجزئة في القاهرة إضافة نحو 42.7 ألف متر مربع من المساحات القابلة للتأجير خلال الربع الثاني، ليصل إجمالي المخزون إلى نحو 3.48 مليون متر مربع. كما ارتفع مخزون المكاتب في القاهرة بنحو 96.2 ألف متر مربع خلال الربع نفسه، مع توقعات بزيادة المنافسة في قطاع المكاتب من الفئة A.
وفي المقابل، تشير بيانات JLL إلى استمرار تحديات القدرة على تحمل تكاليف السكن، وهو ما دفع المطورين إلى تبني أنظمة سداد أكثر مرونة للحفاظ على التدفقات النقدية واستمرار الطلب.
أحمد عبدالعزيز: السوق يعيد تعريف مفهوم المنتج العقاري
ويرى المهندس أحمد عبدالعزيز، رئيس مجلس إدارة AZIZ Properties، أن التطورات الحالية تؤكد أن السوق العقاري المصري دخل مرحلة تعتمد بدرجة أكبر على قدرة المطور على قراءة احتياجات العملاء وليس فقط على طرح وحدات جديدة.
وقال، في تصريحات مقترحة للنشر: «السوق العقاري لم يعد يعتمد فقط على فكرة البيع، وإنما أصبح قائمًا على تقديم منتج يتناسب مع القدرة الشرائية للعميل ويحقق له قيمة حقيقية على المدى الطويل. لذلك أصبحت المرونة في المساحات وأنظمة السداد والموقع والخدمات عناصر أساسية في تصميم المنتج العقاري».
وأضاف أن ارتفاع تكلفة التنفيذ يفرض على الشركات تطوير آليات أكثر دقة لإدارة التكلفة منذ المراحل الأولى للمشروع، موضحًا أن تثبيت المواصفات والتنسيق المبكر مع شركات المقاولات والموردين أصبح أكثر أهمية لتقليل مخاطر تغير الأسعار أثناء التنفيذ.
وأشار إلى أن الاتجاه نحو المساحات الأصغر لا يعني بالضرورة انخفاض قيمة المنتج، وإنما يعكس محاولة لتحقيق معادلة أكثر توازنًا بين السعر الإجمالي للوحدة واحتياجات العميل.
وأوضح أن «المطور الذي يستطيع تقديم وحدة ذات مساحة مناسبة، في موقع قوي، داخل مشروع متكامل، وبنظام سداد مدروس، سيكون أكثر قدرة على التعامل مع التغيرات التي يشهدها السوق».
محمود البدري: الضيافة والتجاري فرص لتعويض ضغوط القطاع السكني
من جانبه، يرى محمود البدري، رئيس مجلس إدارة Future Group for Real Estate Investment، أن تنويع المحافظ الاستثمارية أصبح أحد أبرز الاتجاهات التي يمكن أن تدعم استدامة الشركات العقارية خلال المرحلة الحالية.
وقال، في تصريحات مقترحة للنشر: «القطاع السكني سيظل العمود الفقري للسوق العقارية المصرية، لكن التغيرات الاقتصادية الحالية تدفع المطورين إلى التفكير في مصادر دخل أكثر تنوعًا، سواء من خلال التجاري أو الإداري أو الضيافة أو المشروعات متعددة الاستخدامات».
وأوضح أن نمو السياحة يمثل عاملًا داعمًا للاستثمار العقاري المرتبط بالضيافة، خاصة مع ارتفاع أعداد السائحين وزيادة الطلب المتوقع على الغرف الفندقية والخدمات المرتبطة بالسياحة.
وتشير بيانات JLL إلى أن مخزون الفنادق في القاهرة ارتفع بنحو 207 غرف خلال الربع الثاني من 2026 ليصل إجمالي المعروض إلى نحو 29.2 ألف غرفة، مع وجود 1,277 غرفة إضافية ضمن خطط التطوير لعام 2026.
وأضاف البدري: «الفرصة الحقيقية أمام المطور ليست فقط في امتلاك أرض أو إطلاق مشروع، ولكن في اختيار الاستخدام الأكثر قدرة على توليد قيمة مستدامة، وربط المشروع باحتياجات المنطقة والكثافة السكانية والقوة الشرائية».
وأكد أن الالتزام بمواعيد التنفيذ أصبح عنصرًا أكثر أهمية في ظل ارتفاع تكلفة التمويل والتنفيذ، مشيرًا إلى أن إدارة التدفقات النقدية أصبحت جزءًا أساسيًا من استراتيجية أي شركة عقارية.
جمال علي: المولات الناجحة تتحول من أماكن للبيع إلى وجهات متكاملة
ومن زاوية قطاع التجزئة، يرى جمال علي، الرئيس التنفيذي لمول The Market، أن التطورات الحالية تعيد تشكيل مفهوم المراكز التجارية في القاهرة، مع انتقال المنافسة من مجرد توفير المحال التجارية إلى تقديم تجربة متكاملة قادرة على جذب العملاء بصورة مستمرة.
وقال، في تصريحات مقترحة للنشر: «نجاح المول لم يعد مرتبطًا فقط بعدد الوحدات المباعة أو المؤجرة، وإنما بقدرته على تحقيق حركة تشغيل مستدامة وجذب علامات قوية وتقديم تجربة متكاملة للزائر».
وأوضح أن ملاك المراكز التجارية يتجهون بصورة متزايدة إلى تطوير علاقات أكثر مرونة مع المستأجرين، بما في ذلك نماذج تقوم على تقاسم الإيرادات، بهدف تحقيق التوازن بين مصالح المالك والمستأجر وزيادة معدلات التشغيل.
وتتفق هذه الرؤية مع رصد JLL لقطاع التجزئة في القاهرة، حيث أشارت الشركة إلى اتجاه الملاك نحو استراتيجيات تأجير أكثر مرونة وتخصيصًا لجذب المستأجرين ذوي الأداء القوي وزيادة حركة الزوار، في ظل ارتفاع تكلفة جذب وتشغيل العلامات التجارية الرئيسية.
وأضاف جمال علي: «المنافسة المقبلة ستكون على جودة التجربة، وليس فقط على الموقع. العميل يريد أن يجد في المكان خدمات متنوعة ومطاعم وترفيهًا واحتياجات يومية، وهو ما يجعل المشروعات متعددة الاستخدامات أكثر قدرة على خلق حركة مستمرة».
وأشار إلى أن نجاح مراكز التسوق يرتبط كذلك بقدرتها على خدمة الكثافات السكانية المحيطة بها، مؤكدًا أن دراسة طبيعة المنطقة والجمهور المستهدف يجب أن تسبق تحديد الأنشطة والعلامات التجارية المستهدفة.
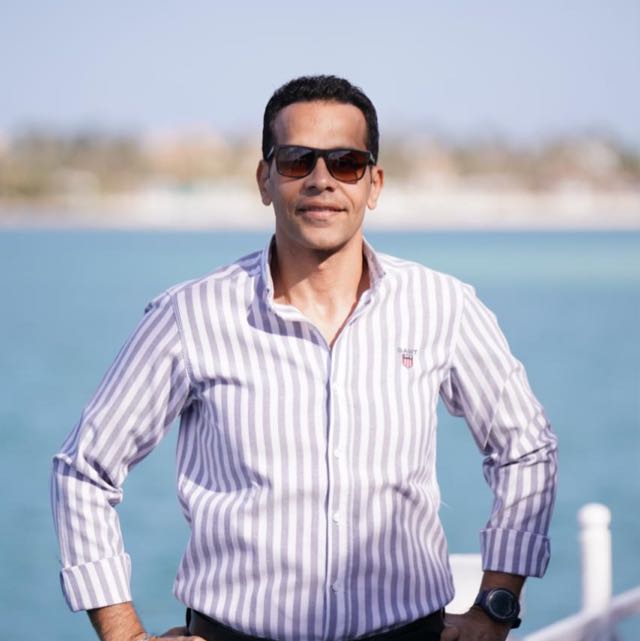
المهندس أمير عبدالقادر : التنفيذ وإدارة التكلفة يحسمان المنافسة
ويؤكد المهندس أمير عبدالقادر، نائب الرئيس التنفيذي لشركة عامر جروب، أن التحدي الأكبر أمام السوق العقاري في المرحلة الراهنة يتمثل في قدرة المطور على إدارة تكلفة المشروع مع الحفاظ على الجودة والالتزام بمواعيد التنفيذ.
وقال، في تصريحات مقترحة للنشر: «ارتفاع تكلفة البناء يفرض على المطور أن يكون أكثر دقة في كل قرار، بداية من شراء الأرض وتصميم المشروع، مرورًا باختيار الخامات والمقاولين، وصولًا إلى إدارة التنفيذ والتسليم».
وأضاف أن إدارة التكلفة لا تعني خفض جودة المنتج، وإنما تعني تقليل الهدر وتحسين كفاءة التصميم والتنفيذ واختيار البدائل المناسبة دون التأثير على القيمة النهائية للمشروع.
وأشار إلى أن المشروعات المتكاملة أصبحت أكثر جذبًا للعملاء والمستثمرين، خاصة في ظل رغبة المستخدم في الحصول على السكن والخدمات والترفيه واحتياجات الحياة اليومية داخل نطاق عمراني واحد.
وتشير بيانات JLL إلى أن ارتفاع المعروض الجديد من المكاتب في القاهرة سيزيد المنافسة داخل قطاع الفئة A، في الوقت الذي يتجه فيه ملاك العقارات إلى استراتيجيات جديدة للتمايز والاستفادة من نموذج «العيش والعمل والترفيه» داخل المشروعات المتكاملة.
وتابع أمير: «المرحلة المقبلة ستكافئ الشركات التي لديها قدرة حقيقية على التنفيذ وإدارة المخاطر، لأن العميل أصبح أكثر اهتمامًا بمعدلات الإنجاز والتسليم الفعلي وليس فقط بوعود البيع».
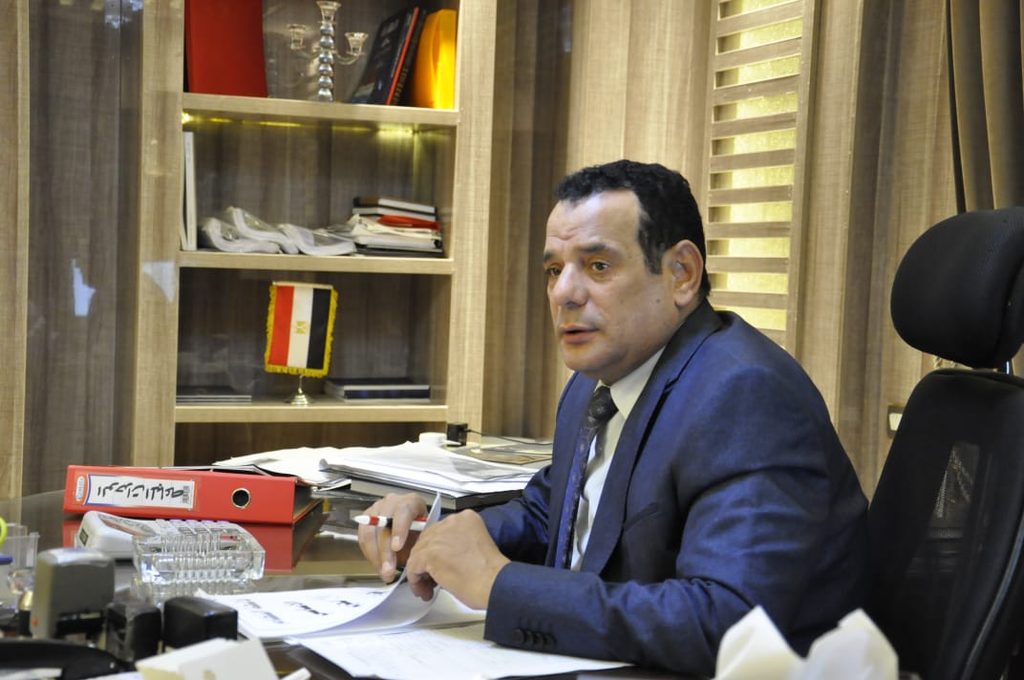
نافع عبدالهادي : القدرة الشرائية تعيد تشكيل المنتج السكني
ولا تقتصر التغيرات على القطاعات التجارية والإدارية، إذ أصبح تحدي القدرة الشرائية أحد أبرز العوامل المؤثرة في القطاع السكني.
وترصد JLL اتجاه المطورين إلى تقديم أطر سداد أكثر مرونة بهدف التعامل مع قيود القدرة على تحمل تكاليف السكن والحفاظ في الوقت نفسه على تدفقات نقدية مستقرة لخطط التطوير المستقبلية.
وفي هذا السياق،الدكتور نافع عبدالهادي رئيس مجلس إدارة شركة جرين بلازا للإستثمار العقاري استمرار الاتجاه نحو الوحدات ذات المساحات الأصغر، مع زيادة مدد السداد، إلى جانب البحث عن منتجات عقارية تحقق احتياجات فعلية للمستخدم النهائي وليس فقط أغراض الاستثمار.
و يبرز نموذج «البناء للتأجير» كأحد البدائل التي يمكن أن تتوسع خلال الفترة المقبلة، حيث يتيح للمطور الاحتفاظ بالأصل وتحقيق تدفقات نقدية من الإيجارات بدلًا من الاعتماد الكامل على إيرادات البيع.
تكشف مؤشرات النصف الأول من 2026 أن السوق العقاري المصري لا يواجه تحديًا واحدًا، وإنما مجموعة من المتغيرات المتزامنة، تشمل ارتفاع تكلفة التنفيذ، وتغير القدرة الشرائية، وزيادة المنافسة بين المشروعات، وتطور احتياجات المستخدمين والمستثمرين.
وفي المقابل، تبرز قطاعات الضيافة والتجزئة والمكاتب والمشروعات متعددة الاستخدامات كمساحات جديدة للمنافسة، مع استمرار أهمية القطاع السكني ولكن من خلال نماذج أكثر مرونة في التسعير والسداد والمساحات.
وتؤكد الرؤية المشتركة للخبراء أن المرحلة المقبلة لن تعتمد فقط على زيادة حجم المعروض، وإنما على قدرة المطورين على إدارة التكلفة، وتنويع مصادر الإيرادات، واختيار الاستخدام الأمثل للأرض، وتقديم مشروعات قابلة للتشغيل والاستدامة، بما يحافظ على قيمة الاستثمار ويستجيب في الوقت نفسه للتغيرات التي طرأت على سلوك العملاء.